הקצאת מניות בחברה פרטית היא שלב קריטי בחייו של תאגיד, בין אם מדובר בגיוס הון ממשקיעים, צירוף שותפים חדשים או תגמול עובדי מפתח. פעולה זו, הנראית לעיתים כפרוצדורה טכנית בלבד, טומנת בחובה השלכות כלכליות ומשפטיות נרחבות. אחת הסוגיות המורכבות ביותר סביב נושא זה היא השאלה מתי הפעולה מהווה אירוע מס. הבנה מעמיקה של דיני החברות ופקודת מס הכנסה נדרשת כדי להימנע מחבויות מס בלתי צפויות. תכנון מוקדם ומדויק מאפשר לחברות לנווט את התהליך בבטחה, למקסם את התועלת הכלכלית ולשמור על ציות מלא להוראות החוק.
הבנת המנגנון של הקצאת מניות בחברה פרטית
כאשר חברה פרטית מחליטה להנפיק מניות חדשות, היא למעשה מגדילה את הון המניות המונפק שלה. פעולה זו מדללת את שיעור האחזקה של בעלי המניות הקיימים, אך לרוב מגדילה את שווי החברה הכולל בעקבות כניסת הון חדש. חשוב להבחין בין העברת מניות מבעל מניות אחד לאחר לבין הקצאה של מניות חדשות ישירות מהחברה. בעוד שהעברת מניות היא עסקה הונית קלאסית, הקצאה דורשת אישור של הדירקטוריון ולעיתים גם של האסיפה הכללית, בהתאם לתקנון החברה.
בעידן הדיגיטלי, ביצוע פעולות אלו הפך לנגיש יותר. יזמים רבים בוחרים כיום לבצע פעולות משפטיות מרחוק, תוך הסתייעות בכלים טכנולוגיים מתקדמים. צריכת שירותים משפטיים אונליין מאפשרת לחברות לנהל את פנקס בעלי המניות, לדווח לרשם החברות ולנסח החלטות דירקטוריון בצורה מהירה ויעילה, ללא צורך בהגעה פיזית למשרד עורכי הדין.
מתי הקצאת מניות נחשבת לאירוע מס?
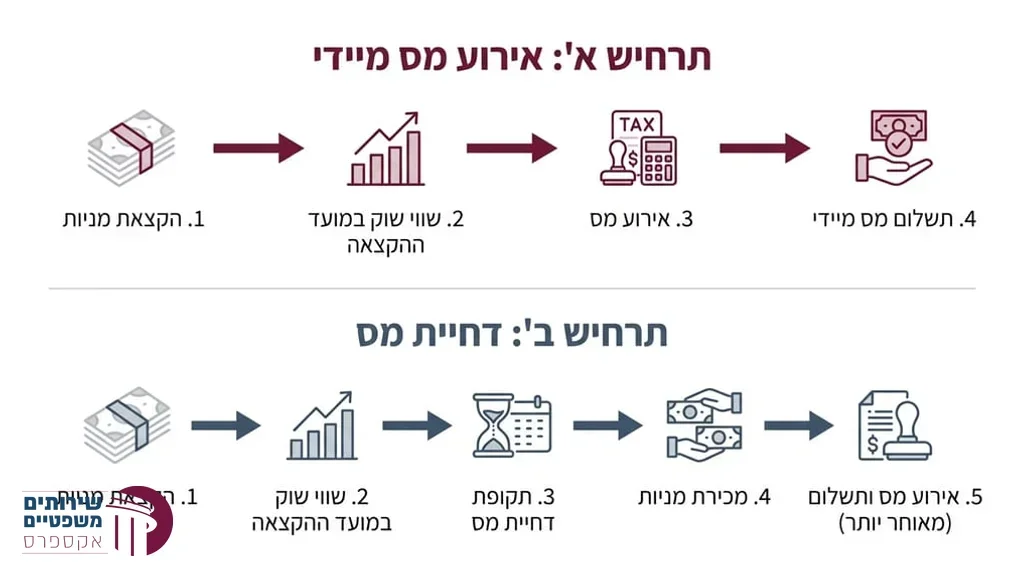
השאלה המרכזית היא האם מקבל המניות נתן תמורה הולמת עבורן. כאשר משקיע רוכש מניות בחברה פרטית תמורת סכום המשקף את שווי השוק שלהן, הקצאת המניות אינה מהווה אירוע מס עבור החברה או עבור המשקיע ברגע ההקצאה. אירוע המס יידחה למועד מכירת המניות בעתיד.
לעומת זאת, כאשר מניות מוקצות ללא תמורה או בתמורה הנמוכה משווי השוק, רשויות המס רואות בכך הטבה כלכלית. אם ההטבה ניתנת לעובד, היא תסווג לרוב כהכנסת עבודה פירותית החייבת במס שולי, אלא אם כן ההקצאה בוצעה במסגרת מסלול מיוחד כמו סעיף 102 לפקודת מס הכנסה. אם ההטבה ניתנת לספק או לנותן שירות, היא עשויה להיחשב כהכנסה מעסק.
מסלולי המיסוי וההשלכות הכלכליות
סעיף 102: תגמול עובדים ונושאי משרה
סעיף 102 לפקודת מס הכנסה נועד לעודד חברות להעניק מניות ואופציות לעובדיהן. המסלול הפופולרי ביותר הוא מסלול רווח הון באמצעות נאמן. במסלול זה, אירוע המס נדחה למועד מימוש המניות, ושיעור המס מוגבל לרוב לעשרים וחמישה אחוזים מס רווח הון, במקום מס שולי שעשוי להגיע לשיעורים גבוהים בהרבה.
תכנון מס נכון בעת הקצאת מניות לעובדים יכול לחסוך עשרות אחוזים בחבות המס, ולהפוך את התגמול לאטרקטיבי הרבה יותר עבור כוח אדם איכותי.
להלן השוואה בין מסלולי המיסוי השונים בעת הקצאת מניות:
| סוג ההקצאה | מועד אירוע המס | סיווג ההכנסה | שיעור המס המשוער |
|---|---|---|---|
| הקצאה למשקיע לפי שווי שוק | בעת מכירת המניות | הוני | מס רווח הון |
| הקצאה לעובד ללא נאמן | בעת ההקצאה על שווי ההטבה | פירותי הכנסת עבודה | מס שולי |
| הקצאה לעובד דרך נאמן סעיף 102 | בעת מימוש המניות | הוני במסלול הוני | 25 אחוזים |
| הקצאה לנותן שירות עצמאי | בעת ההקצאה | פירותי הכנסה מעסק | מס שולי |
המעבר מפעילות יחיד לחברה והקצאת מניות ראשונית
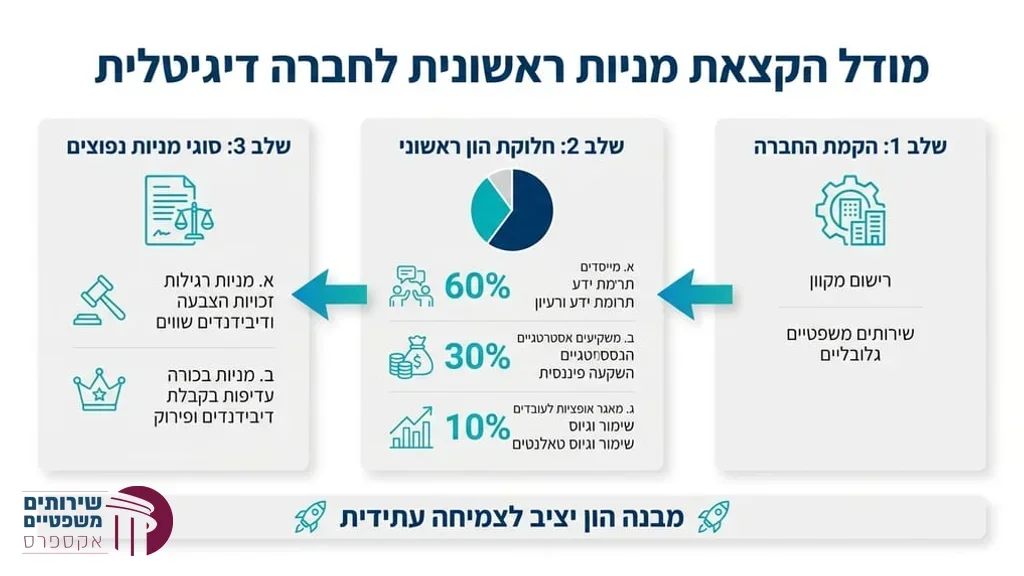
בעלי עסקים רבים מתחילים את דרכם כעצמאיים, אך ככל שהפעילות העסקית צומחת, עולה הצורך בשינוי המבנה המשפטי. כאשר עוסק מורשה מחליט להתאגד, התהליך כולל הקצאת מניות ראשונית למייסדים. שלב זה מצריך תשומת לב מיוחדת, שכן העברת פעילות עסקית קיימת לחברה חדשה עשויה להיחשב כאירוע מס כשלעצמה, אלא אם התהליך מבוצע בכפוף לסעיף 104 לפקודת מס הכנסה המאפשר פטור ממס בתנאים מסוימים.
תהליך של הקמת חברה בע"מ אונליין מפשט משמעותית את הפרוצדורה. במקום התעסקות מתישה בניירת, ניתן לבצע את רישום החברה, ניסוח התקנון והקצאת המניות הראשונית בצורה דיגיטלית מלאה. חשוב לוודא כי כבר בשלב הקמת חברה בע"מ אונליין, תקנון החברה מותאם לצרכים העתידיים, לרבות סעיפים הנוגעים להקצאות עתידיות, זכויות הצבעה ומנגנוני דילול.
דגשים משפטיים ומיסויים ליזמים ושותפויות
הקצאת מניות היא כלי גמיש אך מורכב. במקרים של מיזמים משותפים, במיוחד בתחומים מסורתיים יותר, עולה לעיתים השאלה האם להקים חברה ולהקצות מניות או לפעול כשותפות. לדוגמה, כאשר בוחנים הסכם שותפות במסעדה, יש לשקול את יתרונות המיסוי של שותפות לעומת היתרונות של חברה בע"מ. אם בוחרים בחברה, הקצאת המניות בין השותפים חייבת לשקף את ההשקעה הכלכלית כדי למנוע אירוע מס בגין הטבה.
בנוסף, יזמים המקימים חברות חייבים להגן על הקניין הרוחני שלהם מוקדם ככל האפשר. ביצוע חיפוש סימן מסחר לפני הקצאת מניות למשקיעים הוא צעד קריטי, שכן משקיעים דורשים ודאות משפטית לגבי נכסי החברה. כמו כן, מנהלים ודירקטורים זקוקים לפתרונות מגוונים מעבר לדיני חברות קלאסיים. פלטפורמות המציעות שירותים משפטיים אונליין מספקות מעטפת רחבה הכוללת גם שירותים אישיים. למשל, בעל מניות עיקרי עשוי להזדקק לשירות של צו קיום צוואה אונליין כדי להבטיח את רציפות הניהול והשליטה בחברה במקרה פטירה, תוך הסדרת ירושת המניות כדין.
ארגונים ללא מטרות רווח והקצאות
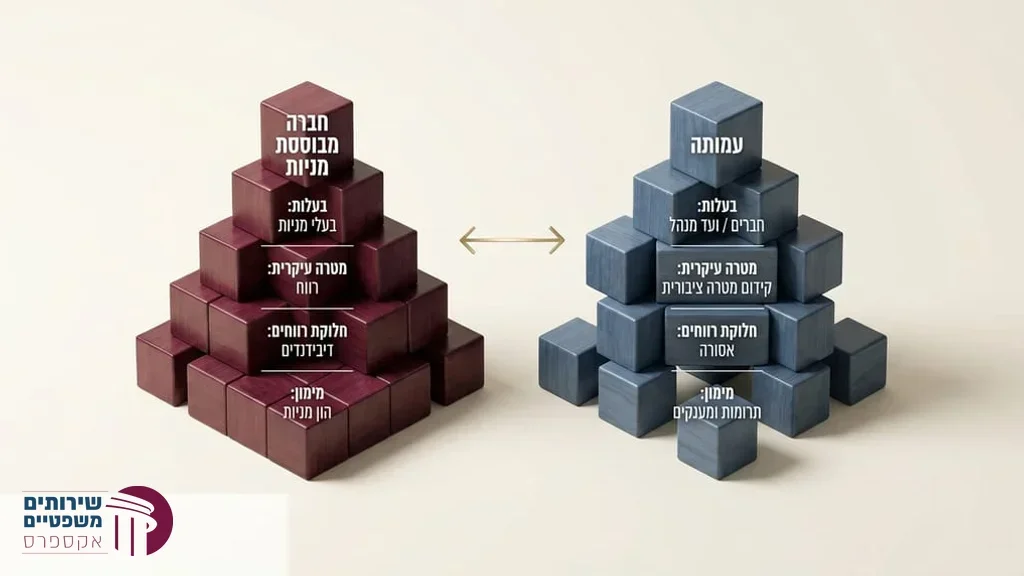
חשוב להזכיר כי מנגנון הקצאת המניות ייחודי לחברות. כאשר מדובר בארגונים ללא כוונת רווח, המבנה המשפטי שונה לחלוטין. תהליך של פתיחת עמותה אונליין אינו כולל הון מניות או בעלי מניות, אלא מייסדים וחברי עמותה. בעמותה אין אפשרות לחלק רווחים או להקצות מניות בתמורה להשקעה, ולכן סוגיות המס הקשורות להקצאת מניות ודילול אינן רלוונטיות במגזר השלישי. עם זאת, גם פתיחת עמותה אונליין דורשת ייעוץ משפטי קפדני כדי להבטיח עמידה בדרישות רשם העמותות ורשויות המס.
תכנון אסטרטגי למניעת תקלות מס
הערכת שווי מקצועית
הדרך הבטוחה ביותר למנוע מחלוקות מול רשות המיסים בנוגע לשווי ההטבה בהקצאת מניות היא ביצוע הערכת שווי חיצונית ובלתי תלויה בסמוך למועד ההקצאה. מסמך זה מהווה אסמכתא לשווי המניה ומגן על החברה והעובדים מפני שומות מס עתידיות.
תיעוד וליווי משפטי
כדי להבטיח הקצאת מניות תקינה, יש להקפיד על השלבים הבאים:
- קבלת החלטת דירקטוריון מסודרת המאשרת את ההקצאה.
- ביצוע הערכת שווי עדכנית למניות החברה.
- דיווח כדין לרשם החברות תוך ארבעה עשר ימים ממועד ההקצאה.
- הגשת דיווחים לרשות המיסים בפרט במסלול של סעיף 102.
כאמור, הקמת חברה בע"מ אונליין היא רק הצעד הראשון. ניהול שוטף ומדויק של מסמכי החברה מבטיח כי כל הקצאת מניות תבוצע בצורה חלקה, ללא חשיפות מס מיותרות וללא פגיעה בפעילות העסקית. הקפדה על חיפוש סימן מסחר והגנה על זכויות יוצרים במקביל להקצאות הון, תבטיח את עליית ערך החברה לאורך זמן. בנוסף, חלק מהתכנון האסטרטגי לבעלי מניות כולל טיפול עתידי בעיזבון, כאשר יורשים נעזרים לעיתים בשירות צו קיום צוואה אונליין כדי להעביר את המניות על שמם בצורה חלקה מול רשם החברות.
שאלות נפוצות
האם תמיד צריך לשלם מס בעת קבלת מניות בחברה פרטית?
לא תמיד. אם המניות נרכשות בתמורה לסכום המשקף את שווי השוק שלהן, אין מדובר באירוע מס בעת ההקצאה. אירוע המס יחול רק בעת מכירת המניות בעתיד ומימוש הרווח.
מה ההבדל בין הקצאת מניות להעברת מניות?
הקצאת מניות משמעותה יצירת מניות חדשות על ידי החברה, פעולה המגדילה את הון המניות ומדללת את הבעלים הקיימים. העברת מניות, לעומת זאת, היא רכישת מניות קיימות מבעל מניות נוכחי, ללא שינוי בסך המניות הכולל של החברה.
מדוע סעיף 102 כל כך חשוב לעובדים המקבלים מניות?
סעיף 102 מאפשר לעובדים לשלם מס רווח הון מופחת בעת מכירת המניות, במקום לשלם מס הכנסה שולי שעשוי להיות גבוה משמעותית. ההטבה מותנית בכך שהמניות מוחזקות בידי נאמן לתקופה הנדרשת בחוק.
האם רישום חברה אונליין משפיע על אופן הקצאת המניות?
התהליך המקוון הופך את הפרוצדורה למהירה ונוחה יותר, אך הכללים המשפטיים ודיני המס נותרו זהים לחלוטין. חשוב להגדיר את מבנה ההון והתקנון בצורה נכונה כבר בשלב הרישום הדיגיטלי כדי למנוע בעיות בעתיד.